聚焦 DRAM 价格波动周期,分析供需变化、库存调整及对存储芯片企业股价的影响。
2026年8月6日,SK海力士在其Q2业绩说明会上大幅上调了NAND闪存业务的下半年展望,AI服务器对高容量企业级SSD的备货需求已从HBM溢出至NAND领域。消息刺激SK海力士美股ADR夜盘一度涨超6%,带动三星电子美股ADR及整个亚洲存储芯片板块走强。分析师认为,这标志着存储周期正从“HBM独舞”转向“全品类共振”。
集邦咨询最新报告显示,2026年Q3 DRAM合约价预计环比上涨8%至13%,AI服务器需求与HBM产能挤兑双重驱动下,存储周期反转信号明确。三星电子、SK海力士美股ADR应声走强,板块迎来配置窗口。
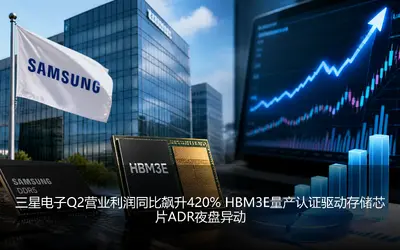
三星电子公布2026年第二季度财报,受HBM3E量产爬坡及DRAM价格持续上行驱动,营业利润同比飙升420%至14.8万亿韩元。存储芯片部门贡献近六成利润,AI存储需求成为核心增长引擎。受业绩提振,三星美股ADR夜盘交易放量上涨,带动亚洲存储芯片板块情绪回暖。本文深度拆解财报细节、HBM产能规划及对DRAM价格周期的后续影响。
美光科技宣布其HBM3E高带宽存储芯片良率已突破80%,远超行业预期的60-70%水平,消息带动美光股价盘后大涨。这一技术跃进不仅强化了美光在AI服务器存储领域的竞争力,也引发亚洲存储芯片ADR集体躁动,三星与SK海力士股价跟涨,市场重新评估HBM供需格局与DRAM周期拐点。